
在加密货币的世界里,稳定币(如USDT、USDC、DAI等)因其与法币1:1锚定的特性,成为了连接数字资产与现实财富的核心桥梁。很多新手在通过挖矿、交易或空投获得稳定币后,最关心的问题就是:如何将账户里的数字变成可以存入银行卡的现金?本文将围绕“稳定币提现”这一核心操作,梳理主流路径、操作细节及关键风险,帮助你安全、高效地完成变现。
目前最通用的稳定币提现方式主要有三个方向:中心化交易所(CEX)法币通道、去中心化钱包的场外交易(OTC)以及合规的加密借记卡。
首先,最主流、也是适合绝大多数用户的方式,是通过币安、欧易等头部中心化交易所的“法币交易”或“C2C”板块提现。操作逻辑很简单:你将稳定币转入交易所账户,在法币区选择出售,系统会匹配有购买需求的买家。你需要设置出售价格(通常接近实时汇率)和收款方式(如支付宝、微信或银行卡)。平台一般会对买卖双方进行身份认证(KYC),并利用托管机制确保安全——买家先付款,平台确认你收到法币后,才会释放稳定币给对方。这种方式胜在流动性高、操作简便,单笔限额通常在几百到几万不等。需要注意的是,务必选择平台内信誉评分高的商家,且拒绝一切“线下转账”或“先币后款”的违规要求,防止被骗。
第二种方式适合对去中心化有偏好的用户:通过P2P或场外交易(OTC)渠道。例如利用OTC平台(如LocalBitcoins、Paxful等)或直接在Telegram、微信群中寻找商家。你与买方直接沟通价格与付款方式,确认收款后将稳定币从钱包转给对方。这种渠道的优势是可能获得比交易所更高的成交价,且无需等待挂单成交。但风险也随之上升:缺乏第三方资金托管,遇到欺诈(如使用伪造转账截图、利用银行追回机制)的可能性更大。因此,建议优先选择有担保、存证功能的平台,保留完整的聊天记录和转账凭证,且只与长期活跃、交易量大、评价好的商家合作。
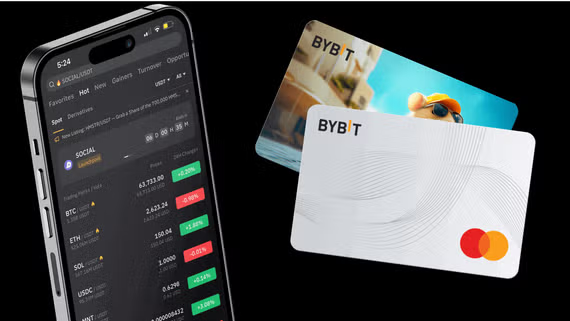
第三种新兴路径是使用加密借记卡。如Crypto.com、Wirex等平台支持将稳定币充值到绑定的Visa或Mastercard卡片中,你在线上线下消费时,先由卡片发行方按汇率自动将稳定币折算为当地法币,完成支付。此外,部分卡片还支持直接从ATM机取现,单日限额一般在几百到两千欧元(或等值)左右。这种方式省去了找买家、审核卖家的过程,手续费用透明,但通常需要完成较为严格的KYC审核(护照、地址证明等),且发卡机构可能收取月度管理费或汇率浮动成本。
无论选择哪种提现路径,交易安全永远排在首位。提现前务必注意以下几点:第一,务必通过官方网站或应用操作,警惕仿冒的交易所或钓鱼链接。第二,提现前先进行小额测试(如转1 USDT),确认链上确认时间、收款地址无误后再进行大额操作。第三,稳定币的链上交易一旦确认不可逆,转账前必须仔细核对地址、链类型(如ERC-20、TRC-20、BEP-20等),不同链的Gas费相差巨大,且使用错误链会导致资产永久丢失。第四,如果提现金额较大(超过5万元人民币),建议将交易记录、聊天记录、转账截图留存至少半年,以应对可能出现的银行风控问询或反洗钱核查。
此外,还需要关注税务合规问题。多国税务机关(如美国IRS、英国HMRC)已开始将加密货币交易纳入资本利得税或所得税范畴。虽然目前国内对个人持有加密资产暂无明确的征税细则,但大额、频繁的资金往来有可能触发银行对异常账户的监控,建议保留每笔提现的链上交易哈希(Hash)和交易所订单截图,必要时可以主动向银行解释资金来源。
总结而言,稳定币提现并不是一笔简单的“币转钱”操作,它需要在安全、费率、速度、合规之间找到平衡。新手最稳妥的做法是从交易所法币通道开始,用小额反复熟悉整个流程,待完全掌握后再根据需要尝试OTC套利或借记卡取现。记住一句话:贪快贪高价的冲动,往往是导致资产被盗或被冻的根源。保持清醒的头脑,比技巧更重要。